【住宅ローン】事前審査と本審査の違いとは?知っておくべきポイントを解説
新築一戸建てを購入するときに必ず通るのが、住宅ローンの「事前審査(仮審査)」と「本審査」です。
どちらも金融機関がお金を貸すための審査ですが、「行うタイミング」「調べる目的」「必要な書類」などに大きな違いがあります。それぞれの違いを分かりやすく解説します。
1. 【まずはここから】「事前審査(仮審査)」とは?
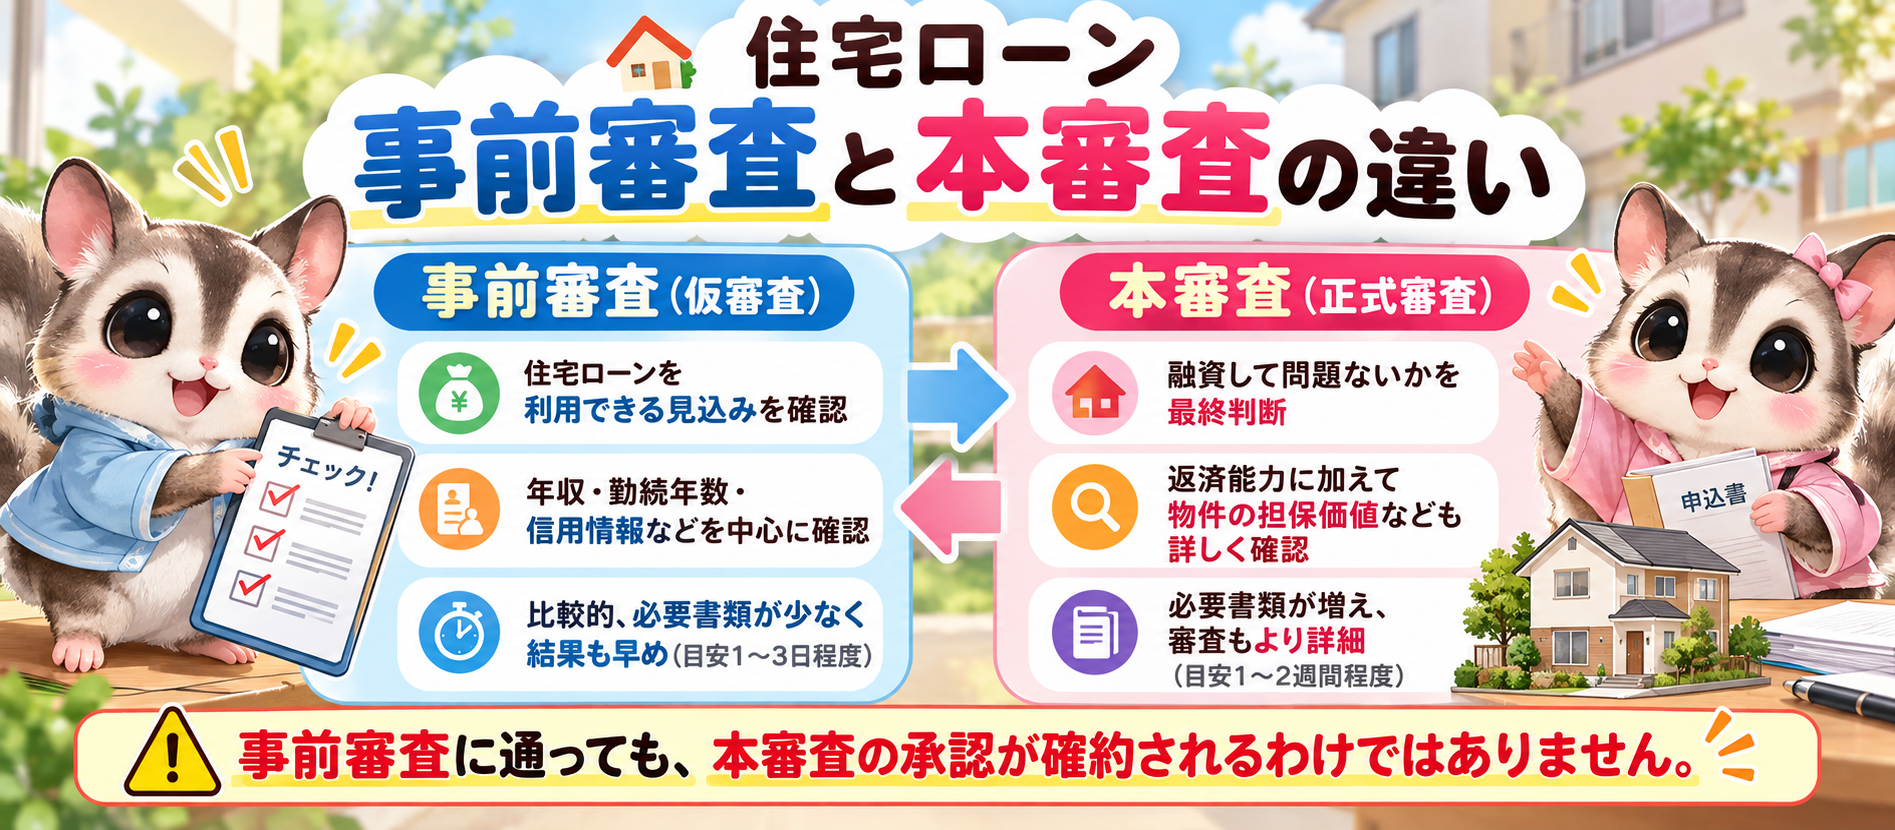
本審査の前に、金融機関が「大まかに、この人にお金を貸しても大丈夫か?」をスピーディーにチェックする審査です。
⏱ タイミング: 物件が決まった頃(購入申込時など)
🎯 主な目的: 「この人に貸して返せるか」の確認(個人の返済能力)
⚡ 結果が出る期間: 早ければ当日 〜 2、3日程度
📄 必要な書類: 本人確認書類、源泉徴収票など簡易的なもの
【なぜ先にやるの?】
そもそもローンが組める状態か分からないまま手続きを進めると、後でお金が借りられなくなり契約が白紙になるトラブルを防ぐためです。また、購入の申し込みの際にも「事前審査に通っている証明」があると売主から安心されやすくなります。
2. 【契約のあとで】「本審査(正式審査)」とは?
不動産の売買契約を正式に結んだあとに行われる、融資を実行するための最終かつ本格的な審査です。
【見られるポイント】
事前審査の内容に加えて、「購入する物件自体に十分な担保価値があるか(法律や建築基準法に違反していないか、万が一のときに回収できるか)」が厳しく調べられます。また、団体信用生命保険(団信)に入れる健康状態かもこのタイミングで確認されます。
3. まとめ:住宅ローン審査の流れ
新築一戸建てを購入するときの一般的な住宅ローンの流れは以下の通りです。
- 物件を選ぶ(SUUMOや他社で見つけた物件、レインズ掲載物件など)
- 事前審査を受ける(数日で結果が出て、ローンが通る目安がわかる)
- 不動産の売買契約を結ぶ
- 本審査を受ける(1〜2週間かけ、物件も含めて最終チェック)
- 金銭消費貸借契約を経て、引き渡し・融資実行へ
まずは物件探しと並行して「事前審査でいくらまで借りられるか」を把握しておくことが、マイホーム購入をスムーズに進める大きなコツです!