【住宅ローンの落とし穴】事前審査は通ったのに本審査で落ちる?ネット銀行と信用情報の関係を解説
マイホームの購入が決まり、住宅ローンの「事前審査(仮審査)」が無事に通ると、「これで一安心!」とほっと一息つきたくなりますよね。
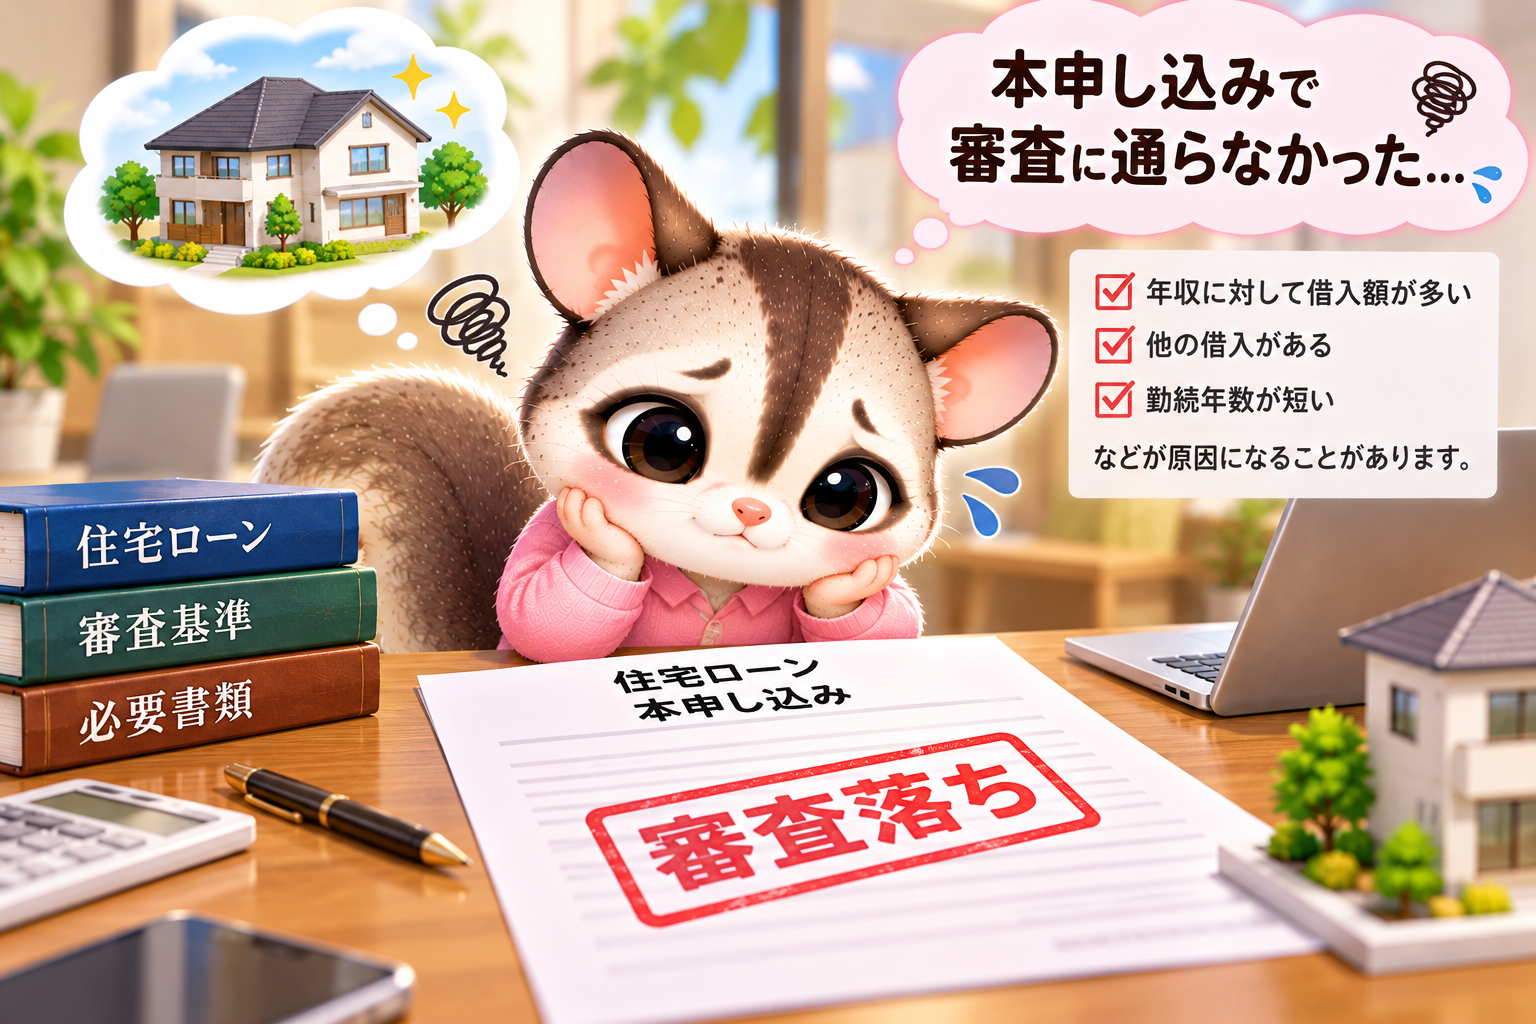
しかし、実は「事前審査に通ったのに、その後の本審査(正式審査)で落ちてしまった…」というケースは実際に起こり得ます。
最近もありました。。。その場合は違約金にはならず、白紙解約にできますが契約書に貼る1万円の収入印紙代は帰ってきません。
なぜそのようなことが起きるのか? そして、特に注意が必要な**「ネット銀行の審査と個人信用情報(CICなど)の仕組み」**について詳しく解説します!
1. 事前審査に通ったのに「本審査」で落ちてしまう主な理由
事前審査は、あくまで簡易的な情報(年収や借入希望額など)をもとに「大体これくらいなら貸せるだろう」と機械的に判断するステップです。
それに対して本審査では、提出された公的書類や会社の情報をもとに、より厳格な審査が行われます。主に以下のような理由で本審査の結果が覆ることがあります。
⚠️ 本審査で結果が変わる(落ちる)原因
2. 【要注意】ネット銀行は「CIC以外の個信」を見ないことがある?
金利の低さや手続きの手軽さから大人気の「ネット銀行」ですが、審査の仕組みにおいて対面式の地方銀行やメガバンクとは異なる特徴があります。
日本の個人信用情報機関には、主に以下の3つがあります。
- CIC(シー・アイ・シー): 主にクレジットカード会社や信販会社が加盟。
- JICC(日本信用情報機構): 主に消費者金融や信販会社、流通系カード会社が加盟。
- KSC(全国銀行個人信用情報センター): 主に銀行や信用金庫、農業協同組合などが加盟(いわゆる「銀行系」の延滞や債務整理情報が集まる場所)。
一般的なメガバンクや地銀では、この複数の信用情報機関を組み合わせて厳格にチェックすることが多いですが、ネット銀行や一部の金融機関では、コストや審査の効率化・自動化の観点から、主に「CICのみ」を参照して審査を行うケースがあります。
「じゃあ、銀行系のKSCに過去のトラブルがあってもCICが綺麗なら通るの?」と思われがちですが、逆に**「ネット銀行でCICだけを見てスピード審査した結果、他社での借入や細かな遅延履歴の総合的な見極めが甘くなり、あとから別の基準で引っかかる」「あるいは保証会社の審査段階で詳細な情報が発覚して急に否決される」**といったトラブルにつながるケースもあるため油断は禁物です。
ネット銀行によっては最短2時間くらいで通るところもありますが、よく見ていないからです。
3. 住宅ローンの審査で失敗しないための大切なポイント
住宅ローンの本審査で思わぬ失敗をしないために、以下のポイントを必ず守りましょう。
- ローン審査期間中の新規借入・リボ払いに要注意: 車のローンを組む、クレジットカードのキャッシングや高額なリボ払いを利用するなどは絶対に避けてください。
- 過去の支払いに不安がある場合は正直に相談を: 「昔のスマホ代の未払いがあったかも…」など不安な点がある場合は、審査を出す前に必ず当社へご相談ください。事前にアドバイスをいたします。
- 複数行への並行審査: 万が一の審査落ちに備えて、ネット銀行だけでなく、実績のある金融機関も含めて複数の選択肢を用意しておくことが安心です。
4. 資金計画も安心!購入時の「諸費用」を抑えて賢くマイホームを買う
住宅ローンの審査や資金計画は、マイホーム購入において最も大切なステップです。
また、物件の価格だけでなく、登記費用やローン手数料などの「諸費用」をいかに抑えるかも、賢いお家づくりの大きなカギになります。
当社にご依頼いただければ、どのハウスメーカー・分譲会社の物件であっても、通常かかる「仲介手数料が無料」になり、さらに「現金キャッシュバック」も適用されるため、マイホーム購入時の諸費用負担を大幅に軽くすることができます!
5. 住宅ローンや気になる物件のことはLINEでお気軽に!
「私の年収で住宅ローンはいくらまで組める?」「ネット銀行と地銀、どちらで審査すべき?」など、お金に関する疑問や気になる物件がございましたら、スマホからお気軽にLINEでお問い合わせください!
6. まとめ
事前審査に通っても、本申し込みまでの過ごし方や金融機関の審査基準によって結果が覆ることは十分にあり得ます。特にネット銀行の審査特性なども踏まえ、プロのサポートを受けながら確実に進めていくことが大切です。
埼玉県内の新築戸建て・建売住宅をご検討中の方は、ぜひ仲介手数料無料+最大100万円キャッシュバックの当社にお気軽にご相談ください!