ミックスローンとは?変動金利と固定金利を組み合わせる住宅ローンを解説
住宅ローンを選ぶとき、「変動金利は低いけれど将来の金利上昇が不安」「固定金利は安心だけれど毎月の返済額が気になる」と悩む方も多いのではないでしょうか。
実は、変動金利と固定金利を組み合わせられる「ミックスローン」という住宅ローンがあります。
ドコモSMTBネット銀行でもミックスローンを取り扱っています。今回は仕組みやメリット、注意点を新築戸建て購入者向けに解説します。
1.ミックスローンとは?住宅ローンを2つに分ける仕組み
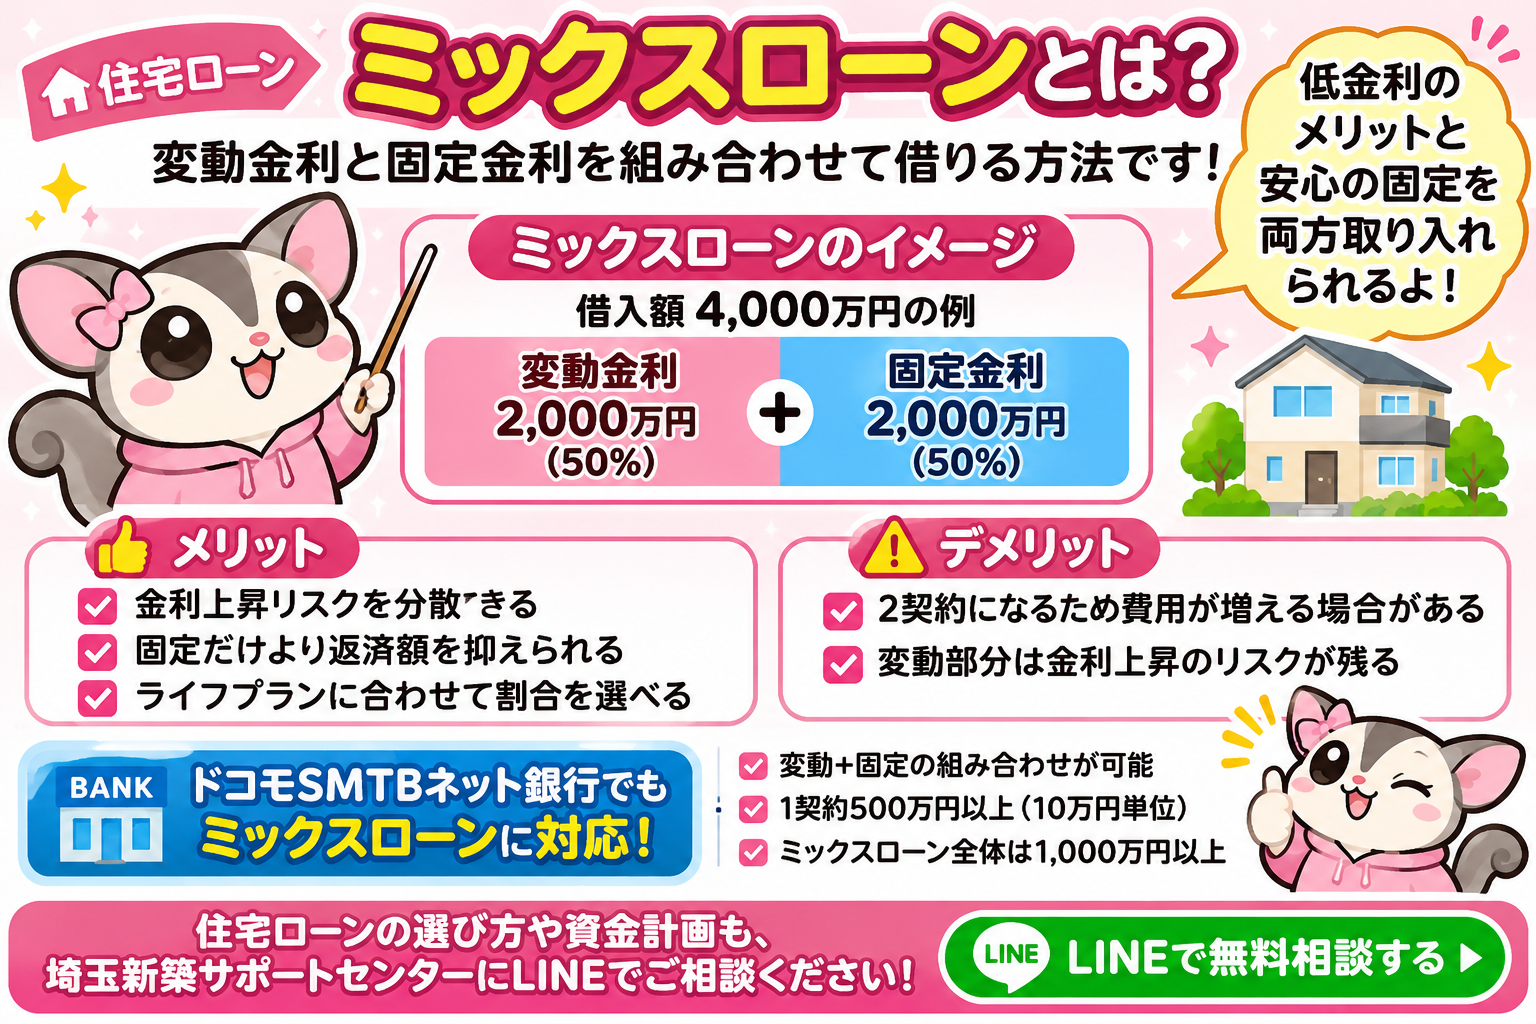
ミックスローンとは、住宅ローンの借入金額を2つに分け、異なる金利タイプなどを組み合わせる借入方法です。
例えば4,000万円を借りる場合、2,000万円を変動金利、残りの2,000万円を固定金利で借りることができます。
変動金利のメリットを活用しながら、借入金額の一部を固定金利にすることで、将来の金利上昇による影響を抑えることができます。
「変動か固定か、どちらか一つに決めなくてもいいんだね!両方を組み合わせる方法もあるよ♪」
2.ミックスローンのメリット・デメリット
メリット① 金利上昇リスクを分散できる
住宅ローンをすべて変動金利にした場合、金利が上昇すると借入全体が影響を受けます。
一方、ミックスローンなら固定金利部分は固定期間中の金利が変わらないため、すべて変動金利にする場合と比べて金利上昇の影響を抑えられます。
メリット② 固定金利だけより返済額を抑えられる場合がある
借入時点で変動金利が固定金利より低い場合、変動金利を組み合わせることで、全額を固定金利にする場合よりも当初の毎月返済額を抑えられる可能性があります。
メリット③ ライフプランに合わせて割合を選べる
変動金利50%・固定金利50%だけでなく、変動金利30%・固定金利70%など、希望に合わせた組み合わせも検討できます。
デメリット① 契約費用が増えることがある
ミックスローンは住宅ローンを2契約に分けるため、金融機関によっては印紙代や登記関連費用が増える場合があります。
デメリット② 金利上昇リスクは残る
変動金利部分については、将来金利が上がると返済負担が増える可能性があります。ミックスローンにしたからといって、金利上昇リスクが完全になくなるわけではありません。
「安心と低金利のいいとこ取りを目指せるけど、費用や将来の返済額も確認しようね!」
3.ドコモSMTBネット銀行でもミックスローンが利用できる
ドコモSMTBネット銀行では、住宅ローンの「ミックス・ローン」を取り扱っています。
例えば4,000万円の住宅ローンであれば、変動金利2,500万円・固定金利1,500万円といった組み合わせも可能です。
ただし、住宅ローン契約が2本になるため、印紙代や抵当権設定費用が通常より増える場合があります。また、固定金利特約期間中は金利タイプを変更できません。
詳しくはドコモSMTBネット銀行の公式ミックスローン案内をご確認ください。
4.変動金利・固定金利・ミックスローンはどれがおすすめ?
どの方法が適しているかは、収入、貯蓄、教育費、今後の金利動向に対する考え方によって異なります。
固定金利の安心感を重視する場合は固定割合を増やし、当初の返済額を重視する場合は変動割合を増やすなど、複数パターンで試算すると比較しやすくなります。
「毎月いくら払うかだけじゃなく、金利が上がったときにも返済できるか考えるのが大切だよ!」
5.ミックスローンのよくある質問
A.既に借りている固定金利特約部分の適用金利は、その固定期間中は変わりません。ただし、固定期間終了後はその時点の金利条件が適用されるため注意が必要です。
6.新築戸建ては住宅ローンだけでなく購入諸費用も比較しよう
新築戸建てを購入するときは、住宅ローンの金利だけでなく、購入時の仲介手数料などの諸費用も重要です。
例えば4,000万円の新築戸建てを一般的な仲介手数料の上限額で購入する場合、仲介手数料は138万6,000円(税込)になります。
埼玉新築サポートセンターでは、売主様から仲介手数料をいただける対象物件について、買主様の仲介手数料を無料でご案内しています。
さらに、条件に応じて最大100万円のお祝い金もご用意しています。
住宅ローンの選び方とあわせて、購入時に必要な費用も確認しましょう。
SUUMOやHOME'Sなどで気になる新築戸建てがあれば、物件URLをLINEでお送りください。
新築戸建てを仲介手数料無料で購入するなら
仲介手数料0円+最大100万円お祝い金
住宅ローンのご相談や物件の確認もお気軽にどうぞ。
LINEで無料相談するしつこい営業はいたしません。
※仲介手数料無料は対象物件に限ります。
※お祝い金は物件・成約条件により金額が異なります。
※本記事は住宅ローンの一般的な仕組みを説明するものです。商品条件・適用金利・審査基準等は変更される場合があります。実際のお借入れに際しては金融機関の最新情報をご確認ください。